Det første møde starter med brevene
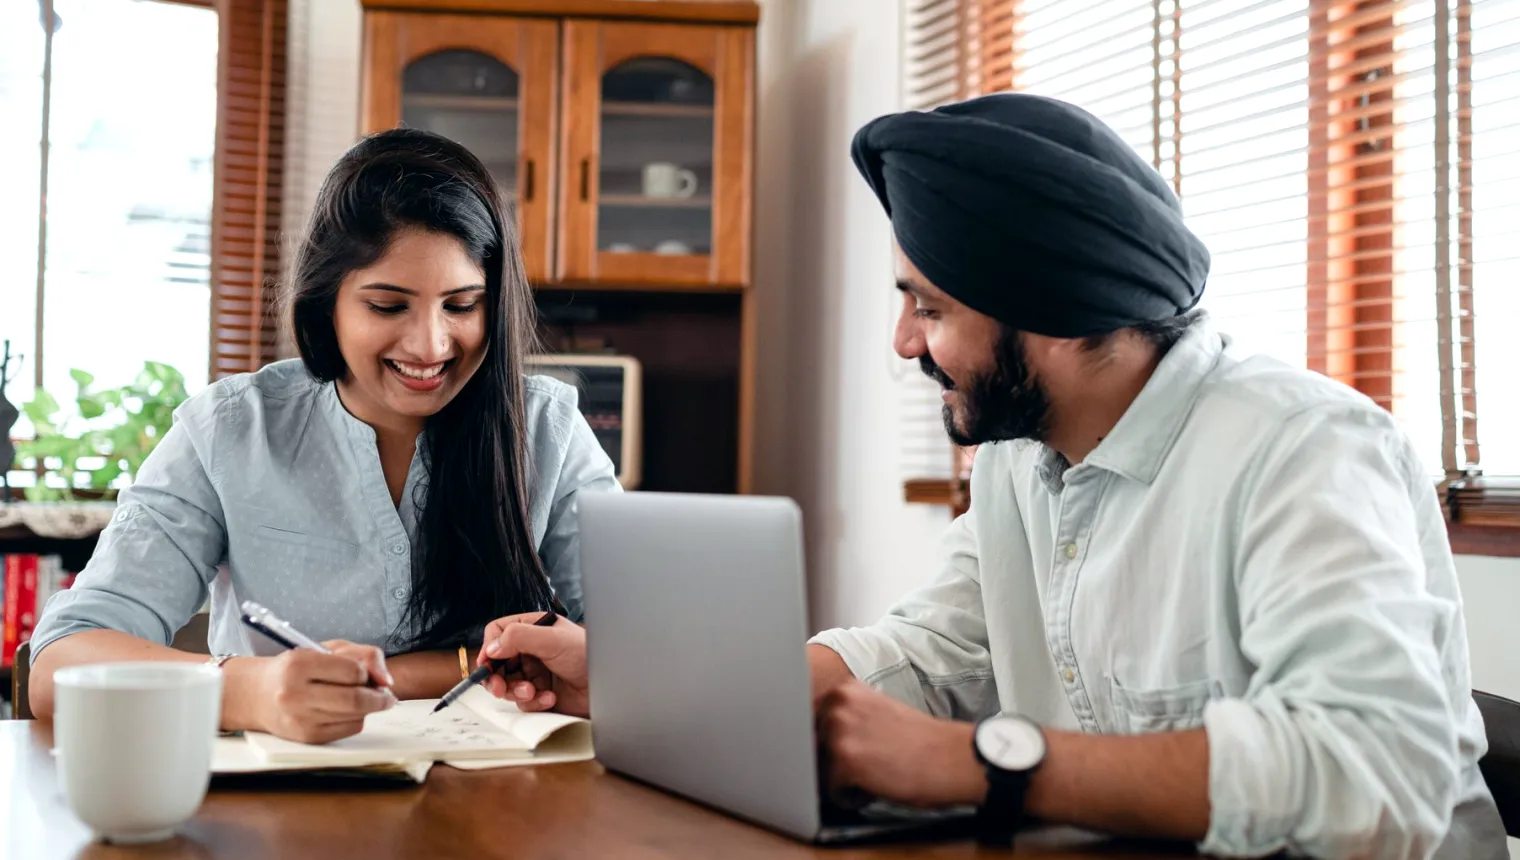
Når et par kommer til os med gæld, har de ofte en mappe, en skuffe eller en pose med breve, de ikke har turdet åbne. Det er helt almindeligt, og vi mener ikke noget om det. Jeg sætter mig ved bordet, tager en kop kaffe og beder dem lægge det hele frem, også det, de er mest utrygge ved. Første time handler ikke om løsninger, men om at få alt på ét sted.
Vi skriver hver enkelt post op på et ark: hvem pengene skylder, hvor meget der er tilbage, hvilken rente der løber, og hvad der skal betales hver måned. Mens vi gør det, mærker jeg ofte, at skuldrene sænker sig. Tallene er sjældent så skræmmende som tanken om dem. Det, der gør ondt, er uvisheden, og den forsvinder, når papirerne er sorteret.
Jeg beder også parret fortælle, hvordan gælden opstod. Var det en periode med sygdom, en flytning, en bil der gik i stykker, eller små køb der løb op? Det er ikke for at pege fingre, men fordi svaret fortæller, hvad der skal passes på fremover.
- Alle breve og kontoudtog lægges frem, også de uåbnede
- Hver gæld skrives op med restgæld, rente og månedlig ydelse
- Vi taler om, hvordan gælden opstod, uden at give skyld
Sådan bygger vi overblikket
Efter mødet samler jeg oplysningerne i et enkelt overblik, som parret får med hjem. Det viser samlet gæld, samlede månedlige afdrag og hvor stor en del af indkomsten de optager. Jeg regner det ud i hånden sammen med dem, så de selv kan følge med og senere vedligeholde arket uden mig.
Næste skridt er at se på, hvad der er i husholdningens budget til afdrag. Vi går kontoudtogene igennem for de seneste måneder og skelner mellem det faste, det varierende og det, der kan justeres. Jeg skærer ikke ned på ting, som giver familien glæde, medmindre parret selv peger på dem. En plan, der føles som straf, holder sjældent mere end nogle uger.
Til sidst ser vi på, om der er poster, der skal tales med kreditor om. Nogle gange kan en betalingsaftale give luft, andre gange er der ingenting at forhandle. Jeg siger ærligt, hvad jeg ved, og hvad jeg ikke ved, og henviser til rette instans, når spørgsmålet ligger uden for vores arbejde.
- Ét samlet ark med gæld, ydelser og andel af indkomsten
- Gennemgang af de seneste måneders kontoudtog
- Skelnen mellem fast, varierende og justerbart
Rækkefølgen af afdrag er et valg, ikke en regel
Mange tror, der findes ét rigtigt svar på, hvilken gæld der skal betales først. Det gør der ikke. Nogle par vil gerne tage den dyreste rente først, fordi det koster mindst i alt. Andre får mere ro af at få den mindste gæld væk hurtigt, fordi hver afsluttet post er et synligt skridt. Begge veje kan være fornuftige.
Jeg lægger de to muligheder frem og regner på forskellen i kroner og måneder, så valget bliver informeret. Så spørger jeg, hvad der får parret til at blive ved. Kender man sig selv og hinanden, vælger man ofte rigtigt. Hvis den ene partner bliver urolig af lange horisonter, taler det for de små sejre først.
Under hele samtalen holder jeg øje med, at planen ikke æder buffer og dagligdag. Et afdrag, der kræver, at familien ikke kan betale for en defekt vaskemaskine uden at låne igen, er sat for højt. Hellere et lavere afdrag, der kan holdes, end et ambitiøst, der falder sammen i november.
Planen skrives, så den kan bruges en tirsdag
Når vi har valgt retning, skriver jeg planen på almindeligt dansk, på én side. Den siger, hvad der overføres hvornår, hvilken gæld der får ekstra, og hvornår vi kigger på den igen. Der er ingen fagudtryk, som parret skal slå op. Planen skal kunne forstås af en, der er træt en tirsdag aften og skal bruge den uden mig.
Vi aftaler også, hvem der gør hvad. I nogle par er det den ene, der betaler regninger og den anden, der aldrig ser tallene, og det skaber skævhed. Jeg foreslår ofte et fast månedligt tidspunkt, hvor begge sidder sammen i en halv time og kigger på arket. Det gør gælden til et fælles projekt frem for en hemmelighed.
Sidst taler vi om, hvad der sker, hvis noget uventet kommer. En regning, et jobskifte, en barselsperiode. Planen skal have plads til at bøje sig, og jeg skriver derfor et par enkle regler ned for, hvad parret gør, hvis afdraget en måned ikke kan nås.
- Planen fylder én side og bruger almindelige ord
- Faste ansvarsområder og et månedligt fælles tjek
- Enkle regler for, hvad der gøres, når en måned skrider
Opfølgningen, hvor det rigtige arbejde viser sig
Vi aftaler en opfølgende samtale nogle uger efter første møde. Der er ofte sket noget: et afdrag blev sprunget over, en uventet udgift dukkede op, eller parret opdagede en post, de havde glemt. Det er ikke nederlag, det er information. Vi justerer planen og noterer, hvad vi har lært.
Jeg oplever, at stemningen ved anden samtale ofte er en anden. Parret taler mere roligt om tallene, og nogle gange har de allerede selv rettet i arket. Det er det, jeg arbejder hen imod: at de ikke har brug for mig til at forstå deres egen økonomi. Vi taler om, hvornår det giver mening at stoppe forløbet.
Hvis uenigheder om penge fylder mere end tallene, kan en samtale om det være nyttig. Jeg er uddannet parterapeut, og det hjælper, når gælden er blevet et emne, der gør hjemmet anspændt. Men det er parrets valg, og vi presser aldrig på.
Et gældsforløb hos os er mest af alt en række rolige samtaler ved et bord med kaffe, hvor papirerne bliver sorteret, tallene regnet igennem og en plan skrevet, som parret selv kan følge. Der er ingen genveje, og jeg lover ikke bestemte resultater. Men overblik og fælles aftaler gør ofte gælden mindre tung at bære, også de uger i efteråret, hvor hverdagen er travl.